Domain rauchgasanalysegerät.de kaufen?
Wir ziehen mit dem Projekt
rauchgasanalysegerät.de um.
Sind Sie am Kauf der Domain
rauchgasanalysegerät.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rauchgasanalysegerät.de kaufen?
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **
Ähnliche Suchbegriffe für Keine Umsatzsteuer
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
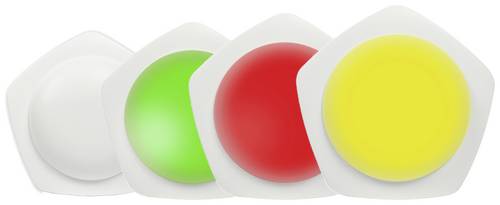
Allnet Luftqualität (VOC)-Messgerät 0 - 10000 ppmCO2-Indikator zum Infektionsschutz gerechten Lüften in Schulen (FILS-R) Die universelle Netzwerk-Signallampe mit integriertem NDIR-CO2Sensor kommt im formschönen Kunststoffgehäuse. Die Lampe wird mit einem Steckernetzteil oder über PoE (Stromversorgung über ein einziges Netzwerkkabel mit Daten und Strom) mit der benötigten Energie versorgt. In der ALLNET PoE Lampe ist ein hochwertiger Industrie-Multisensor verbaut der einen hohen CO2 Messbereich von 0~40000ppm bietet. Im Idealbereich (25°C, 400 - 10'000 ppm bietet er eine Genauigkeit von ± (30 ppm). Die Signallampe wandelt die Messgrößen automatisch in ein optisches Normsignal, das unmittelbar über die integrierten LED in der jeweiligen Farbe optisch darstellen kann. Der Raumluft Indikator dient als Richtwertgeber für die Raumlüftung zum Infektionsschutz gerechten Lüften in Kitas/Kindergärten, Großtagespflegestellen, Heilpädagogischen Tagesstätten, Büros, Fitness-Studios, Hotels, Seniorenheime/Pflegeheimen, Wartezimmern, Einzelhandel, Vereinsheimen, Behörden und öffentlichen Einrichtungen, Kirchen oder andere Gebetsräume und natürlich Schulen. Dies ermöglicht eine energiesparende und bedarfsgerechte Raumbelüftung und somit eine Senkung der Betriebskosten und Steigerung des Wohlbefindens der Menschen in den Räumlichkeiten. Generell wird empfohlen, dass ab einer Konzentration von 1000 ppm CO2 in der Raumluft gelüftet werden sollte (Stufe Gelb), ab 2000 ppm (Stufe Rot) jedoch gelüftet werden muss,435,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
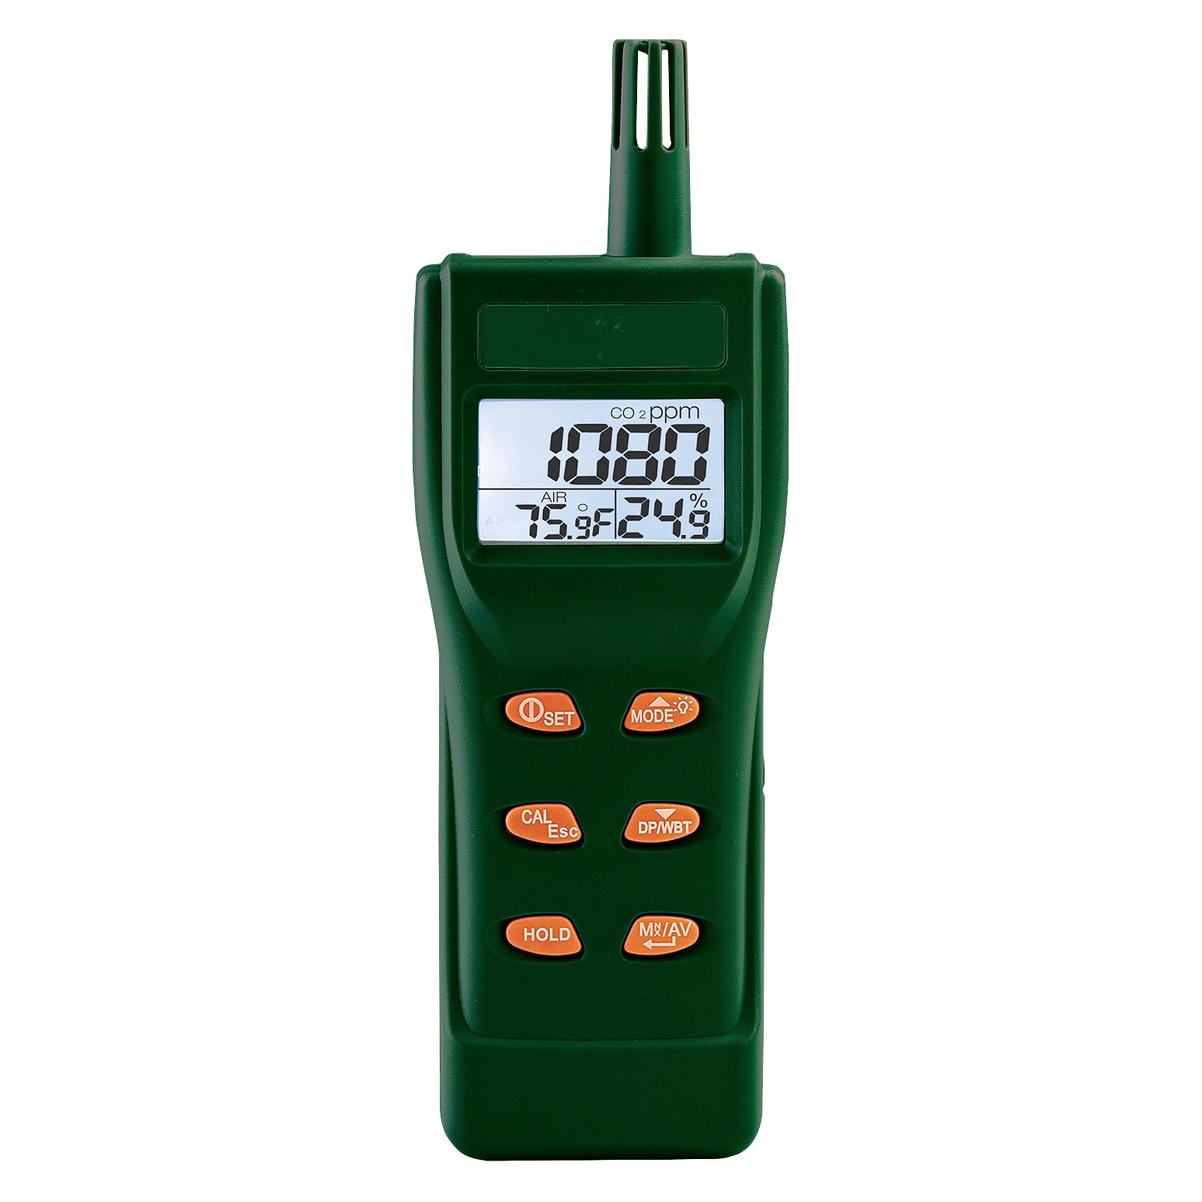
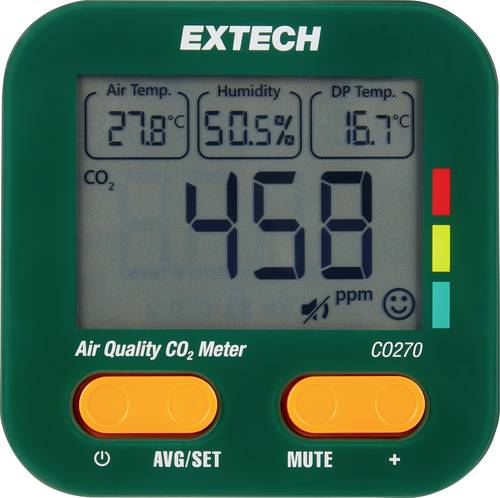
Extech CO220 CO2‐Messgerät mit Datenlogger Aerosole messen LuftqualitätLieferumfang: Extech CO220 komplett mit Universalnetzteil (UA100-240) + Mehrfachsteckertypen & Dieses& Messgerät dient& der& Messung& der& CO2‐Konzentration,& der& Lufttemperatur& und& der& relativen& Feuchtigkeit. Das& CO220& enthält& einen& Datenlogger& mit& 99& Speicherplätzen& zum& Speichern& und& Abrufen& von Messwerten& mit& Datums‐& und& Zeitstempel. & Dank& des& akustischen& Alarms& eignet& sich& dieses& Messgerät& optimal& zur& Analyse& der& Luftqualität (IAQ)& in& Innenräumen.& Kohlendioxid& (CO)& ist& eine& gasförmige& Komponente& in& der Erdatmosphäre.& Die& Konzentration& von& CO2 in& der& natürlichen& Umgebungsluft& beträgt& ungefähr 0,04%& oder& 400ppm. & extra& großes& LCD& zur& gleichzeitigen& Anzeige& von& CO‐Konzentration,& Lufttemperatur& und relativer& Feuchtigkeit Anzeige& von& Datum& und& Uhrzeit se...191,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **


Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
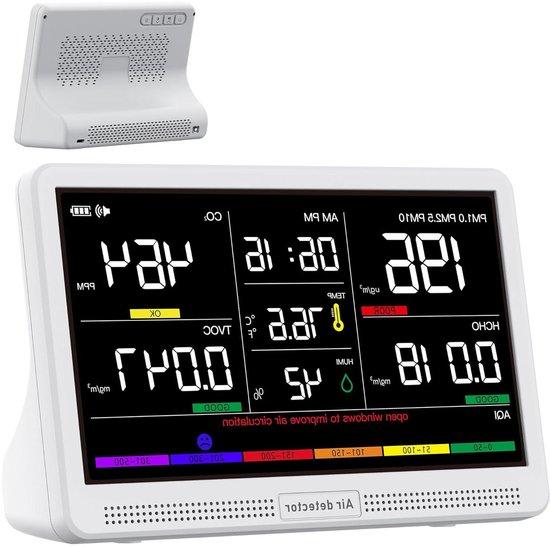
Luftqualitätsüberwachung für Innenräume - CO2-Messgerät, TVOC-Messgerät - Messung der Luftqualität - 16-in-1-Erkennung - 7-Zoll-Display - WeißÜberwachen Sie die Qualität Ihrer Raumluft präzise mit diesem fortschrittlichen Messgerät. Haben Sie manchmal Zweifel an der Luft, die Sie täglich einatmen, insbesondere in geschlossenen Räumen wie Ihrem Zuhause oder Büro? Dieses vielseitige Messgerät für die Luftqualität bietet die Lösung, indem es eine breite Palette wichtiger Luftparameter misst, sodass Sie stets ein umfassendes Bild Ihrer Lebensumgebung erhalten. Dieses Messgerät wurde entwickelt, um Ihnen ein Gefühl der Sicherheit zu geben. Mit seinen 16 Messfunktionen erfasst es nicht nur CO2, TVOC und Feinstaub (PM2.5, PM1.0, PM10), sondern auch HCHO, Temperatur, Luftfeuchtigkeit und berechnet den Luftqualitätsindex (AQI). Das große 7-Zoll-Display präsentiert alle Daten übersichtlich und verständlich, sodass Sie auf einen Blick den Zustand Ihrer Luftqualität erkennen können. Dank der langen Akkulaufzeit von 12 Stunden können Sie das Gerät sowohl zu Hause als auch im Büro verwenden, ohne sich ständig Gedanken über das Aufladen ma478,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allnet Luftqualität (VOC)-Messgerät 0 - 10000 ppmCO2-Indikator zum Infektionsschutz gerechten Lüften in Schulen (FILS-R) Die universelle Netzwerk-Signallampe mit integriertem NDIR-CO2Sensor kommt im formschönen Kunststoffgehäuse. Die Lampe wird mit einem Steckernetzteil oder über PoE (Stromversorgung über ein einziges Netzwerkkabel mit Daten und Strom) mit der benötigten Energie versorgt. In der ALLNET PoE Lampe ist ein hochwertiger Industrie-Multisensor verbaut der einen hohen CO2 Messbereich von 0~40000ppm bietet. Im Idealbereich (25°C, 400 - 10'000 ppm bietet er eine Genauigkeit von ± (30 ppm). Die Signallampe wandelt die Messgrößen automatisch in ein optisches Normsignal, das unmittelbar über die integrierten LED in der jeweiligen Farbe optisch darstellen kann. Der Raumluft Indikator dient als Richtwertgeber für die Raumlüftung zum Infektionsschutz gerechten Lüften in Kitas/Kindergärten, Großtagespflegestellen, Heilpädagogischen Tagesstätten, Büros, Fitness-Studios, Hotels, Seniorenheime/Pflegeheimen, Wartezimmern, Einzelhandel, Vereinsheimen, Behörden und öffentlichen Einrichtungen, Kirchen oder andere Gebetsräume und natürlich Schulen. Dies ermöglicht eine energiesparende und bedarfsgerechte Raumbelüftung und somit eine Senkung der Betriebskosten und Steigerung des Wohlbefindens der Menschen in den Räumlichkeiten. Generell wird empfohlen, dass ab einer Konzentration von 1000 ppm CO2 in der Raumluft gelüftet werden sollte (Stufe Gelb), ab 2000 ppm (Stufe Rot) jedoch gelüftet werden muss,435,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **
-
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
Ähnliche Suchbegriffe für Keine Umsatzsteuer
-
Extech CO220 CO2‐Messgerät mit Datenlogger Aerosole messen LuftqualitätLieferumfang: Extech CO220 komplett mit Universalnetzteil (UA100-240) + Mehrfachsteckertypen & Dieses& Messgerät dient& der& Messung& der& CO2‐Konzentration,& der& Lufttemperatur& und& der& relativen& Feuchtigkeit. Das& CO220& enthält& einen& Datenlogger& mit& 99& Speicherplätzen& zum& Speichern& und& Abrufen& von Messwerten& mit& Datums‐& und& Zeitstempel. & Dank& des& akustischen& Alarms& eignet& sich& dieses& Messgerät& optimal& zur& Analyse& der& Luftqualität (IAQ)& in& Innenräumen.& Kohlendioxid& (CO)& ist& eine& gasförmige& Komponente& in& der Erdatmosphäre.& Die& Konzentration& von& CO2 in& der& natürlichen& Umgebungsluft& beträgt& ungefähr 0,04%& oder& 400ppm. & extra& großes& LCD& zur& gleichzeitigen& Anzeige& von& CO‐Konzentration,& Lufttemperatur& und relativer& Feuchtigkeit Anzeige& von& Datum& und& Uhrzeit se...191,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PACIFIC SPX MAX Kunstsaite | Gr. Einheitsgröße | keine - keineArmschonende Tennissaite mit hoch elastischen Eigenschaften; verbesserte Fasern ummantelt von PU verleihen ihr eine signifikant höhere Qualität, Dämpfung und Leistung; hochmodulige Polyamid 66 Multifilament Fasern; für Comfort Spieler sowie für Hybrid Fans; Dicken: ca. 1.25/1.30mm; 12 Meter Set; Kern mit Filamenten, Multifil.31,99 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.